想了解隆基科技有限公司是做什么的?光伏行业里它凭什么站得稳
我在光伏行业摸爬滚打了十几年,见过太多公司起起落落。隆基科技有限公司是绕不开的一个名字,它不只是造电池片的,而是把光伏产业链从硅料到终端电站串起来的玩家。
单晶硅片和组件是隆基最核心的业务板块。早年多晶硅还占着大半市场的时候,隆基就押注单晶路线,把PERC电池的转换效率一路拉到行业天花板。这两年BC电池和异质结的预研也铺开来了,中试线跑通之后量产线也在规划,技术储备在同行里算很厚的。
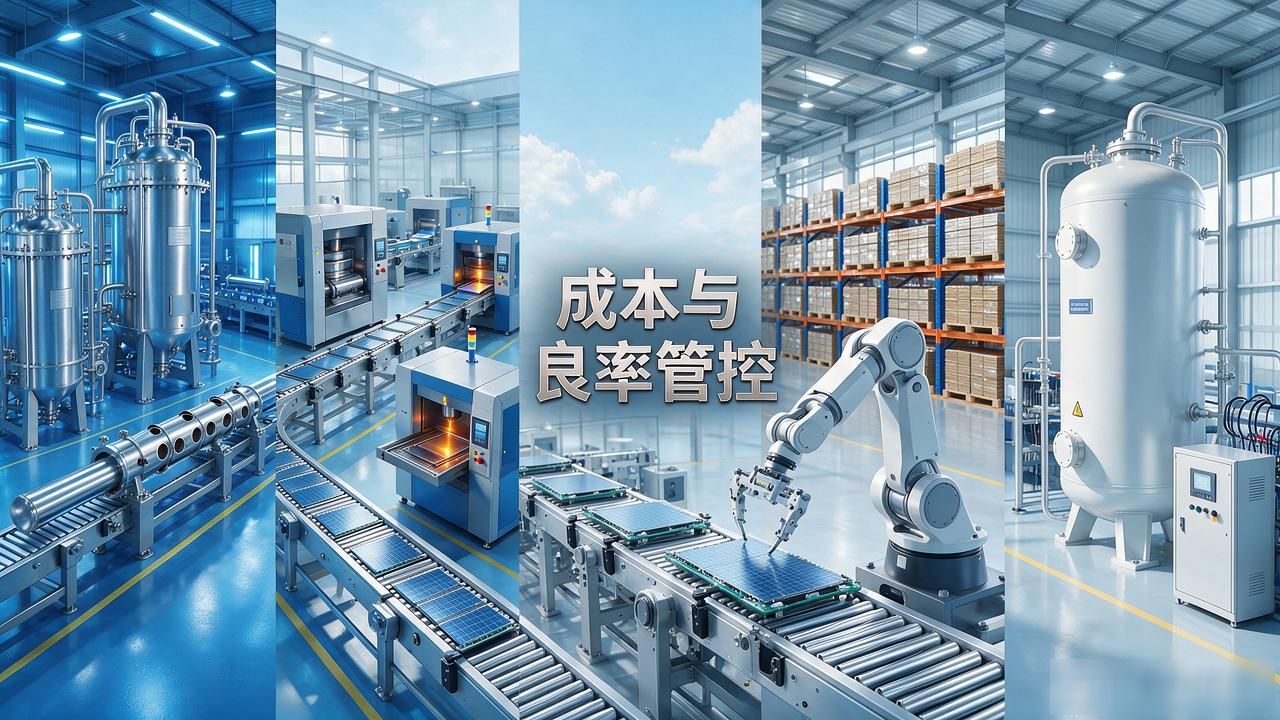
光有电池片还不够。隆基往上游延伸到硅料、硅棒拉晶,往下游做组件、储能系统集成、甚至氢能电解槽,把整条链的成本和良率都攥在自己手里。这种垂直一体化的打法,在2023到2024那轮硅料价格暴跌里,让它比纯组件厂多扛了两年。
全球组件出货量连续好几年排在第一梯队,海外渠道铺得很密,欧洲、中东、拉美都有本地化仓储和运维团队,不是单纯把货卖过去就完事了。竞争面上,天合、晶科、阿特斯都在追,但隆基的研发投入占营收比例常年高出同行一到两个百分点,护城河不只是产能堆出来的。
你做选型或者研究投资的时候想了解隆基科技有限公司是做什么的?光伏行业里它凭什么站得稳,是更看重它的技术代差优势隆基科技有限公司,还是觉得产能扩张的天花板其实也快到了?
