银行法遇上数字货币:银行合规从业者必须弄清的那几道红线
银行法从制定那天起,规制的就是纸质凭证和实体金库里的资金。数字货币一进来,这套框架立刻冒出大片空白。我做了十五年银行合规,越来越觉得眼下最大的风险不是技术本身,而是法律"接不住" 技术催生的新场景,冲突集中在几个非常具体的点上。
2024年某城商行试水数字人民币代发工资,发现银行法里"存款"的定义还停留在纸质凭证载体上。客户把钱转入数字钱包,这笔钱算不算存款,直接决定要不要缴准备金、要不要进存款保险。一句话,整个存款监管的地基被撬松了。
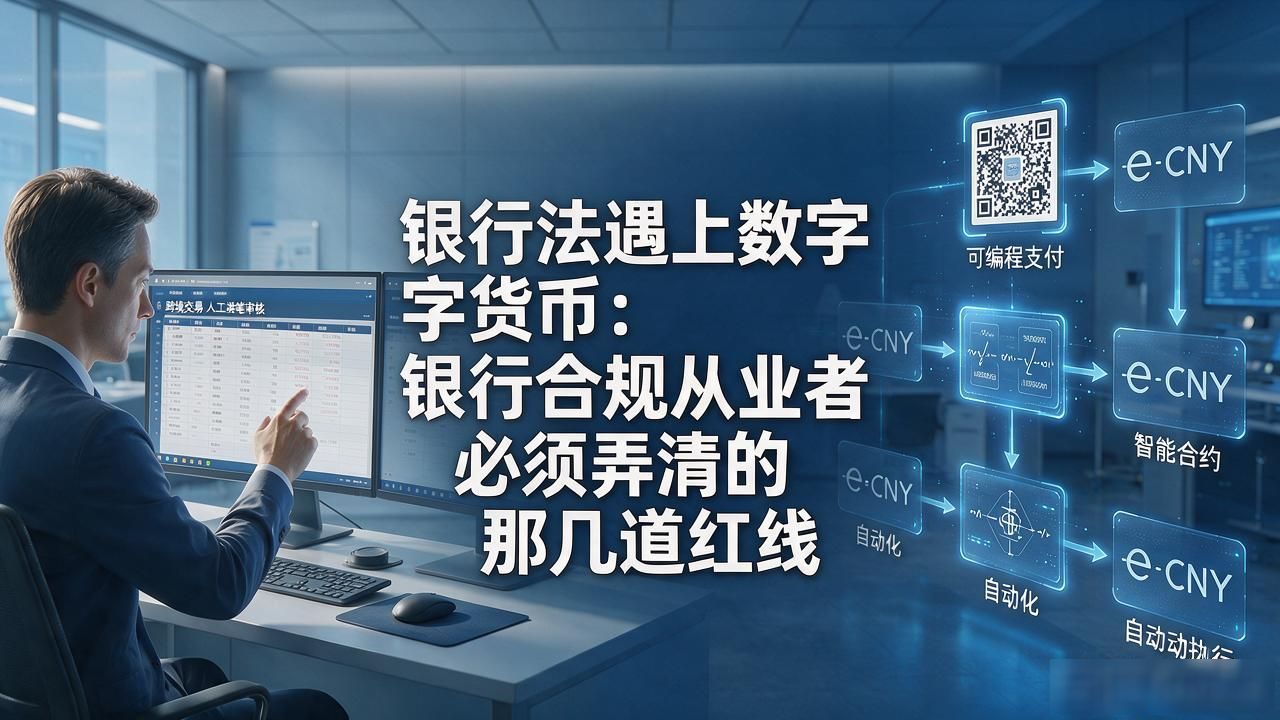
跨境场景更头疼。数字人民币的"可编程"特性让一笔支付可以在条件触发时自动执行,但银行法反洗钱条款明确要求"人工审核每笔交易背景"。机器跑了,人没看,出了事谁担责?目前没有明确答案,银行只能既执行又兜底,成本全压在合规团队头上。
还有智能合约上链后不可篡改的特性,和银行法"完整保留交易记录、随时可查"的硬性要求撞上了。链上数据是公共账本,银行怎么在可审计和客户隐私之间找平衡,至今没有统一操作指引,各行只能靠内部备忘录打补丁。
去年我们行内合规检查,光数字货币与现行银行法条款冲突清单就列了十一条。监管端没有出统一司法解释银行法 数字货币,这个"先跑起来再说"的状态银行法遇上数字货币:银行合规从业者必须弄清的那几道红线,恐怕还要持续相当长时间。
