央行数字货币计息,普通人的钱终于能"活"了
央行数字货币计息这件事,说白了就是你放在数字钱包里的钱,不再是"死钱"了。过去数字人民币跟手里的纸币一样,搁在那儿就是零,现在不一样了央行发行数字货币计息,持有就能产生利息。这对普通储户来说,是实实在在的变化,钱包里的数字终于会自己"长"了。
具体讲,计息规则跟你在银行的活期存款差不多,利率未必高,但关键是你有了"增值"的概念。以前数字人民币主要解决支付和流通,现在往持有收益上走央行数字货币计息,普通人的钱终于能"活"了,等于政策在设计时把"储蓄"属性塞了进来。你不用专门跑一趟银行,数字钱包本身就是一个小型储蓄账户。
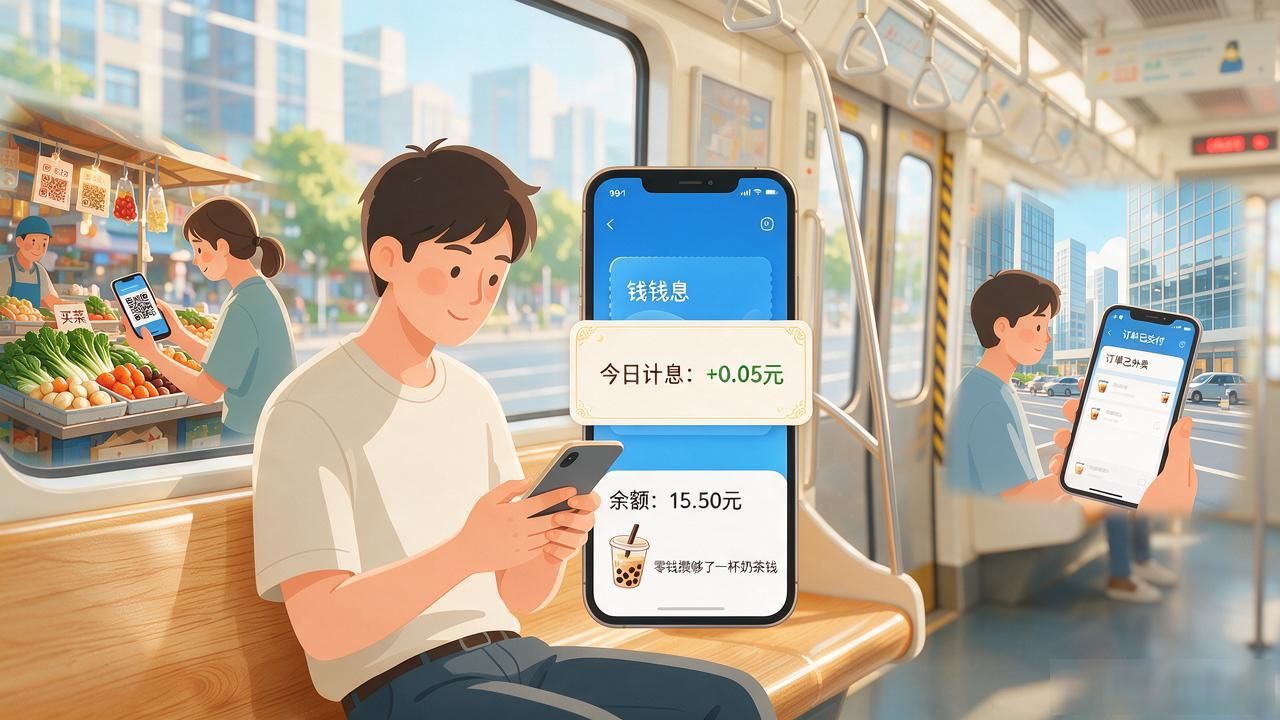
对咱普通上班族来说,影响最直接的就是日常零散消费。扫码买菜、坐地铁、点外卖剩下来的那些零钱,以前躺在钱包里就是躺着,现在每天给你算一点利息。单笔不多,但攒上几个月,数字钱包里能多出一杯奶茶钱,聊胜于无但心理感受确实不同。
再往深了想,这事儿还牵动银行体系的资金分布。如果大量小额资金以计息形式留在数字人民币钱包里,银行揽储压力会大一些。但从长远看,支付场景丰富了,银行和数字钱包之间的资金流转通道会更顺畅,整体金融效率是往上涨的。
所以你会把数字人民币当"活钱"来用,还是继续往银行定期里塞?你觉得这个计息利率要是再高一点,会不会真有人把工资卡的钱都转到数字钱包里?
