消费证券和数字货币终于打通,以后你花钱、管钱、投资都得换个活法了
在银行支付结算部门干了十五年,纸质票据、电子转账、数字人民币试点我都经历过。但把"消费"和"证券"用数字货币串起来,是近三年才真正落地的。说白了消费证券和数字货币终于打通,以后你花钱、管钱、投资都得换个活法了,你花出去的钱不再只是"花掉了",而是变成一张可流通的金融凭证,能转、能投、能赚收益。
消费证券化以前门槛高到只有机构能玩。数字人民币把单笔消费直接锚定成标准化资产,你在商场刷了500块,这笔消费就能打包进一个微型ABS,消费者自己持有份额。你的日常开销变成了理财工具,不用额外掏钱买基金,小额消费自然生息。
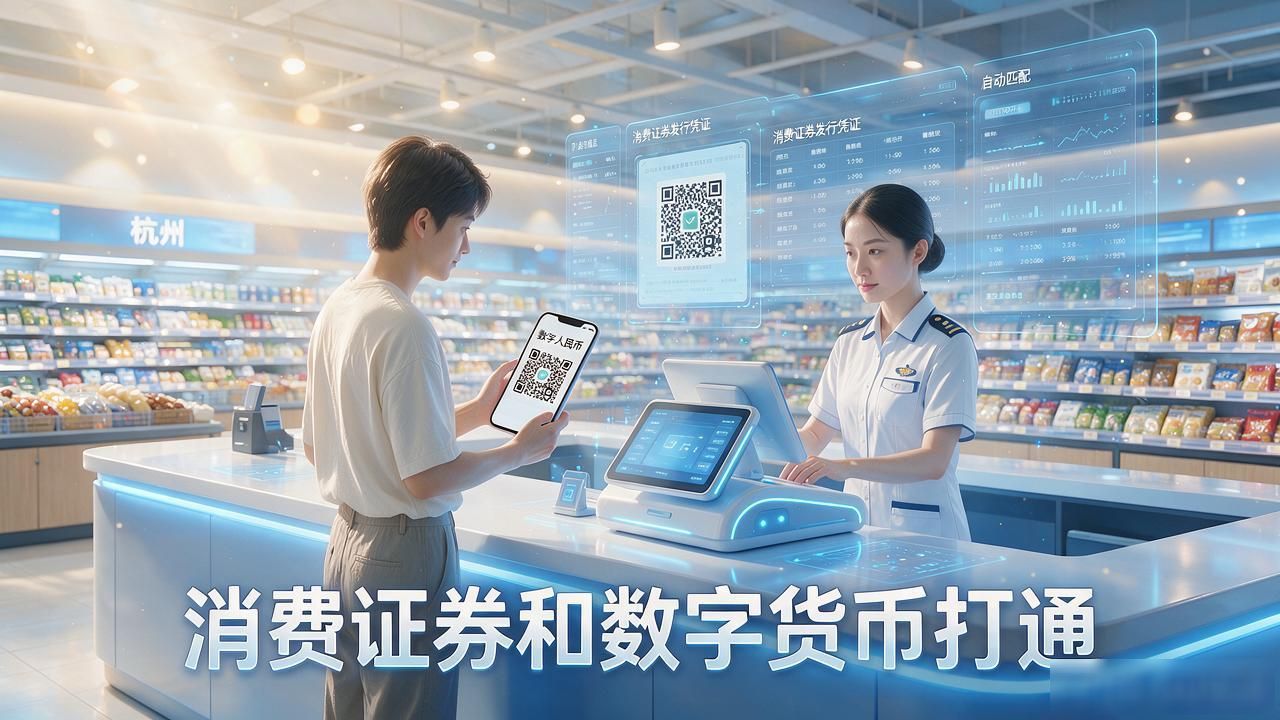
支付环节的变化更直接。去年在杭州跟进一个试点,超市收银扫数字人民币时消费证券数字货币,后台自动匹配一笔消费证券发行凭证,消费者扫码确认即完成确权。整个链路从付款到资产落地,三秒搞定,比传统证券开户快了一个数量级。商户收到的也不再是"货款",而是一组可流转的证券权益。
最实在的变化是:钱在钱包里待着的时间被重新定义了。花完不再是花完,每笔消费都可能生成一份小额证券,攒起来就是被动收入。我闺女上个月在试点城市用数字人民币买了台手机,回来念叨"妈那个消费积分怎么变成一张券,能卖给别人也能自己留着吃息"。这就是消费、支付、投资三合一最接地气的样子。
