数字货币与金融机构:银行、存款、支付数字货币与金融机构:银行、存款、支付,这套逻辑正在被改写,这套逻辑正在被改写
数字货币对金融机构的影响,早不是"要不要接"的问题,而是"怎么接、接到什么程度"的问题。过去两年,这条线已经在银行体系里悄悄动了,变化比很多人意识到的要具体。
数字人民币正式推广后,银行最直观的感受是负债端被重新划分。客户钱包里的数字人民币记在央行账上,不再算作银行负债。一家城商行去年年报里提到,试点后活期存款占比从31%滑到27%,存款成本结构被动调了。资本充足率的测算模型,得跟着重新校准。
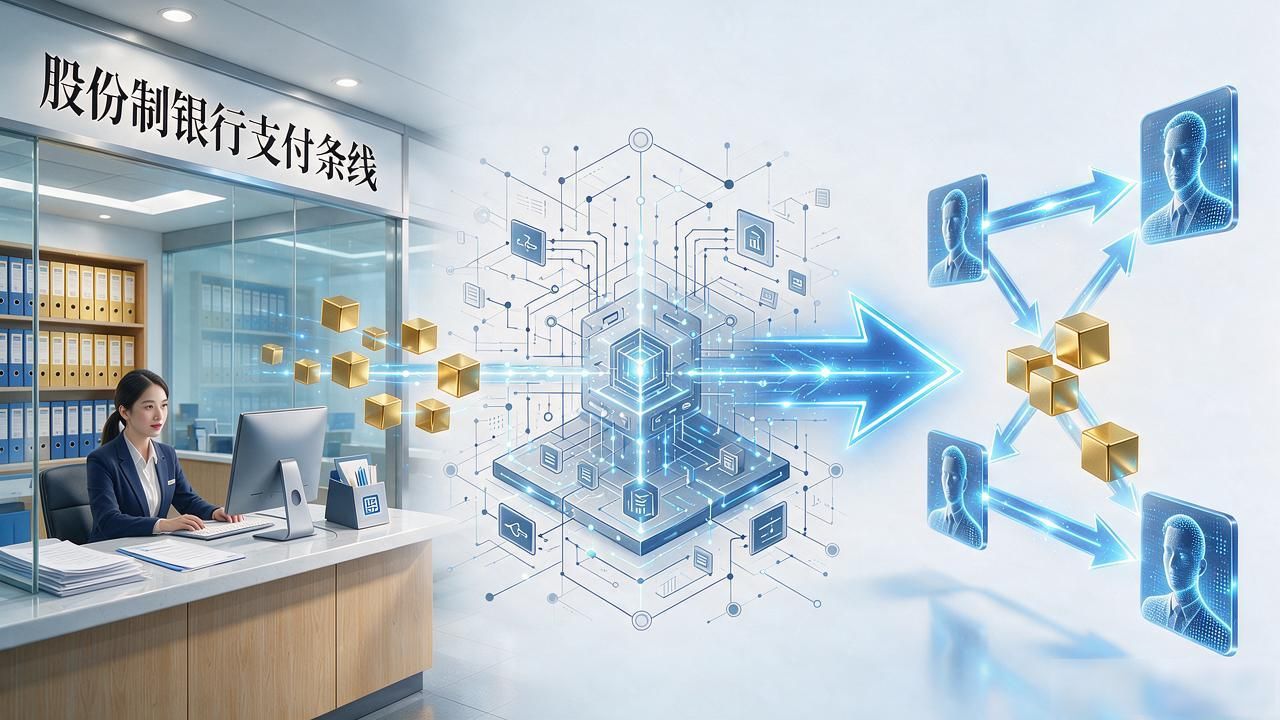
支付清算环节的变化更直接。传统转账走央行大额、小额系统,银行从中收取手续费。数字人民币点对点支付,绕开了部分清算环节,中间业务收入被切了一刀。一位股份制银行支付条线负责人跟我提过,去年相关手续费收入同比降了接近两成,明年预算没法照老逻辑编了。
风控和反洗钱的考题也在变。数字货币交易记录天然带链上数据,信息颗粒度比传统流水细得多。但银行现有的反洗钱模型是围绕账户体系搭的数字货币与金融机构,识别规则和阈值得重新校准。不少中小机构的监管科技团队,到现在人手依然很紧,系统适配还在路上。
你手机上那个数字人民币钱包,有没有让你觉得"存钱"这件事本身已经不一样了?
