FBC数字货币监管突然加码,持币者必须搞懂这几件事
FBC近期在数字货币合规问题上动作频频,从交易限额到KYC实名要求FBC数字货币监管突然加码,持币者必须搞懂这几件事,监管框架正在快速收紧。对普通持有者来说fbc数字货币监管,这波变化不只是"多填几份表格"那么简单,它直接动了资金流动的自由度。
最直观的变化是出入金通道被重新梳理。过去FBC上一些小额、高频的提现操作,现在被纳入了风控模型,超过一定额度就触发人工审核。不少用户反映原本秒到的提币,现在要等两到三个工作日,部分甚至被退回要求补充资金来源说明。
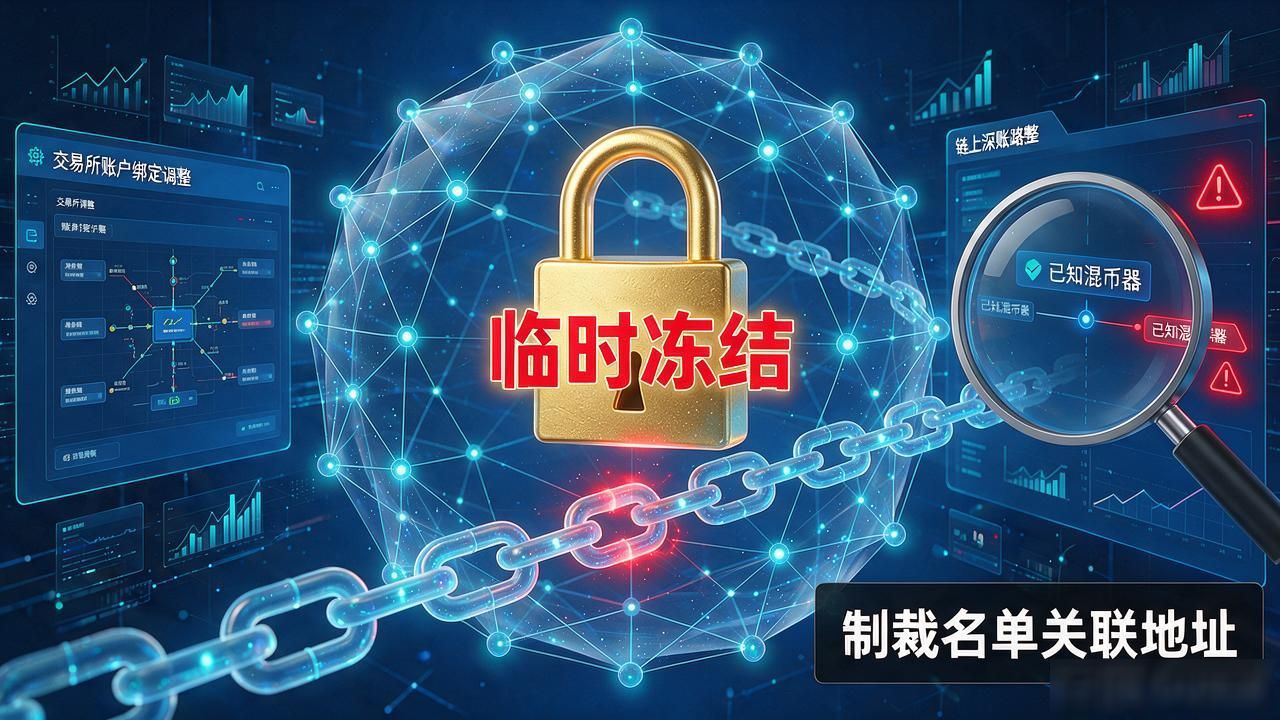
另一个容易被忽略的层面是链上数据与交易所账户的绑定逻辑在调整。FBC不再单纯依赖用户自报的地址归属,而是开始抓取转账链路中的中间节点,一旦识别到资金经过已知混币器或与制裁名单关联的地址,账户会被临时冻结。这意味着过去"洗几轮再转"的操作路径已经行不通。
对机构客户的影响更具体。FBC把机构与个人账户彻底隔离,机构端的API接口被要求接入反洗钱监控模块,每笔大额划转都要生成可追溯的交易叙事文件。合规成本上去了,部分中小量化团队已经撤出FBC,转向监管更宽松的离岸平台。
监管收紧的底层逻辑,说白了就是把"匿名性"从产品卖点变成了风险点。FBC现在的策略很明确:宁可牺牲一部分用户增长,也要在合规审查中拿到"安全"标签,为后续接入传统金融通道铺路。
