数字货币消费机制如何跑通全流程,普通人日常怎么花明白
做支付系统十几年,见证过银行卡从磁条到芯片的迭代,也看着数字货币从实验室走进菜市场。数字货币消费机制并不是什么高深概念,核心就一件事:怎么让钱在两个人之间安全、快速地完成转移。
消费者在商户扫码或NFC触碰的那一刻,手机端的数字钱包会生成一笔带签名的交易指令数字货币消费机制如何,里面包含金额、商家账户、时间戳。这笔指令被加密后推送到央行数字货币系统的清算节点数字货币消费机制如何跑通全流程,普通人日常怎么花明白,全程不经过商业银行的层层中转,速度跟刷信用卡差了一个量级。
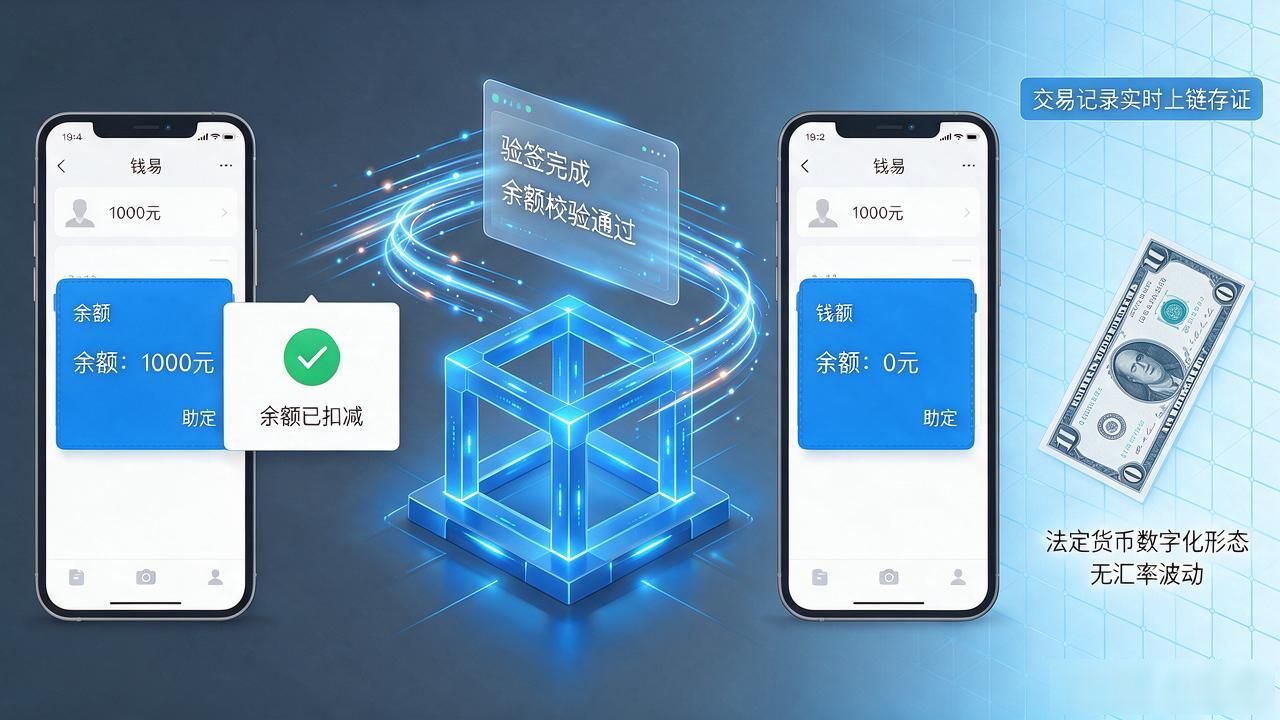
清算节点在毫秒级完成验签和余额校验,通过后直接更新双方账户状态。商户收到的钱是法定货币的数字化形态,跟纸币完全等值,没有汇率波动这回事。消费者钱包余额即时扣减,交易记录实时上链存证,想赖账都难。
实际落地中,小额免密、大额刷脸这些风控手段让体验跟扫支付宝差不多。但底层逻辑完全不同——交易数据归央行管,不是某个平台的数据金矿。商户装个SDK或对接网关就行,不用额外承担汇兑和清算成本,对小店友好得多。
机制看着不复杂,真正卡住落地的往往是接口标准和跨平台互通。你平时用数字货币花过钱吗,体验跟扫码支付比差在哪?
