十年内数字化货币落地,普通人钱包里的钱该怎么管
做了十年银行数字金融,我眼看着央行数字货币从实验室里的政策文件,变成街角小面馆扫码枪里那声清脆的"嘀"。十年内,央行数字货币将全面嵌入日常支付,你的银行卡、电子钱包,底层清算引擎都要换一茬。这不是科幻,是深圳、雄安已经跑通的既定节奏,全国铺开只差一个时间窗口。
跨境结算的变化最猛。现在一笔海外货款走SWIFT要三四天,中间经手好几家银行,手续费一层层往下扣,到账时利润已经被啃掉一大块。数字货币直接点对点清算,跨境支付压缩到秒级,小外贸老板的现金流一下就活过来了。智能合约把发票、物流、回款全写进同一条链上,传统中间商基本没了生存空间。
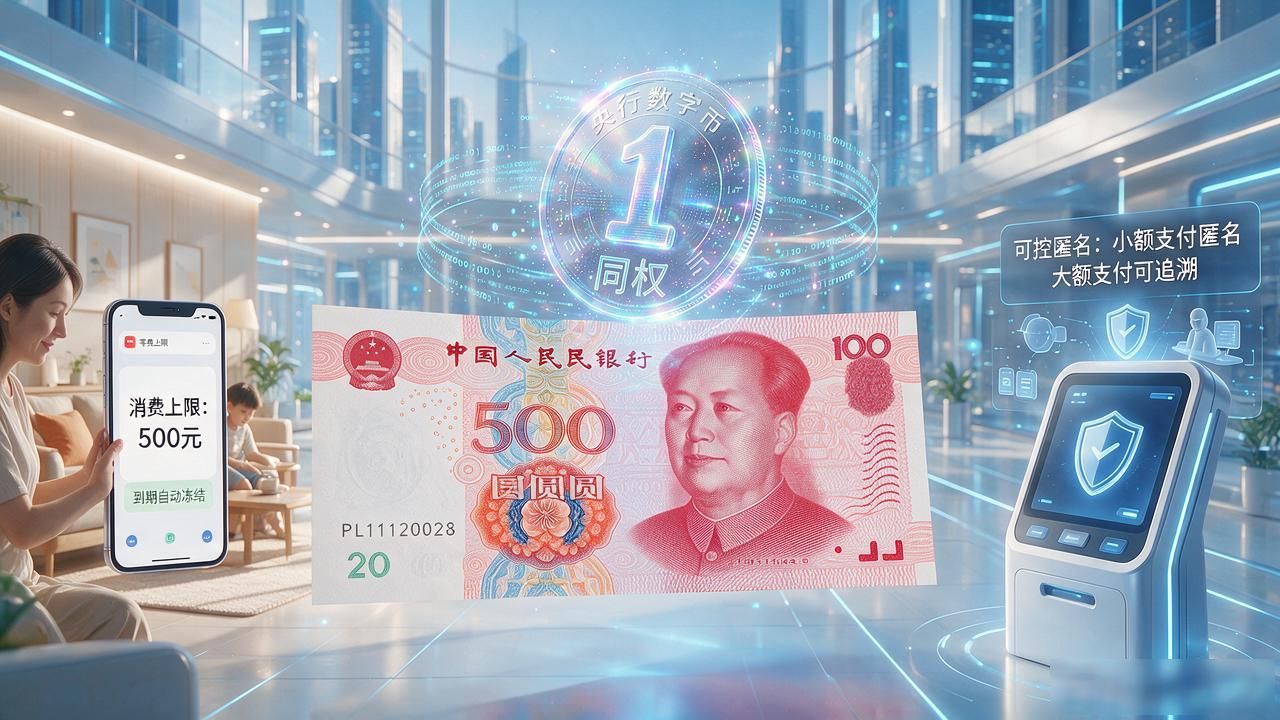
对咱们普通人,钱包里的"钱"会多一层属性。央行数字币跟纸币同权,但多了可编程性——给孩子的零花钱设个消费上限,到期自动冻结,比管住小孩手里的实体卡管用得多。隐私上,小额支付可匿名,大额必须可追溯,"可控匿名"是底层设计,既不让商家偷看你消费记录十年内数字化货币落地,普通人钱包里的钱该怎么管,也堵死洗钱和诈骗通道。
你手里的理财产品、定期存款,底层清算方式会跟着变,收益结构可能悄悄调整,但大概率不会让你吃闷亏。真正要留意的是十年内数字化货币,当现金彻底退出流通那天,你身上那张存折会被重新定义。如果十年后突然通知"纸币不再流通",你手里那些现金还安全吗?你打算怎么接住这个变化?
