央行数字货币国际业务:跨境汇款真的要告别SWIFT了?
在国有大银行国际业务部干了十几年跨境结算,我越来越清楚一件事:央行数字货币国际业务不再是实验室里的概念,而是正在改写跨境支付规则的实操业务。过去一条汇款链路要经四五个代理行,如今多边桥项目把链路压缩到点对点,对我们做国际结算的人来说,是真正的范式转移。
今年参与mBridge项目测试时,我全程盯了一笔从深圳到泰国的批发货款。传统路径走代理行要两三天,涉及SWIFT报文和多层清算行记账。换CBDC通道后,资金在多个司法辖区的央行数字货币体系间直接交割,到账时间压到分钟级。对中小外贸企业来说,省下的时间就是真金白银。
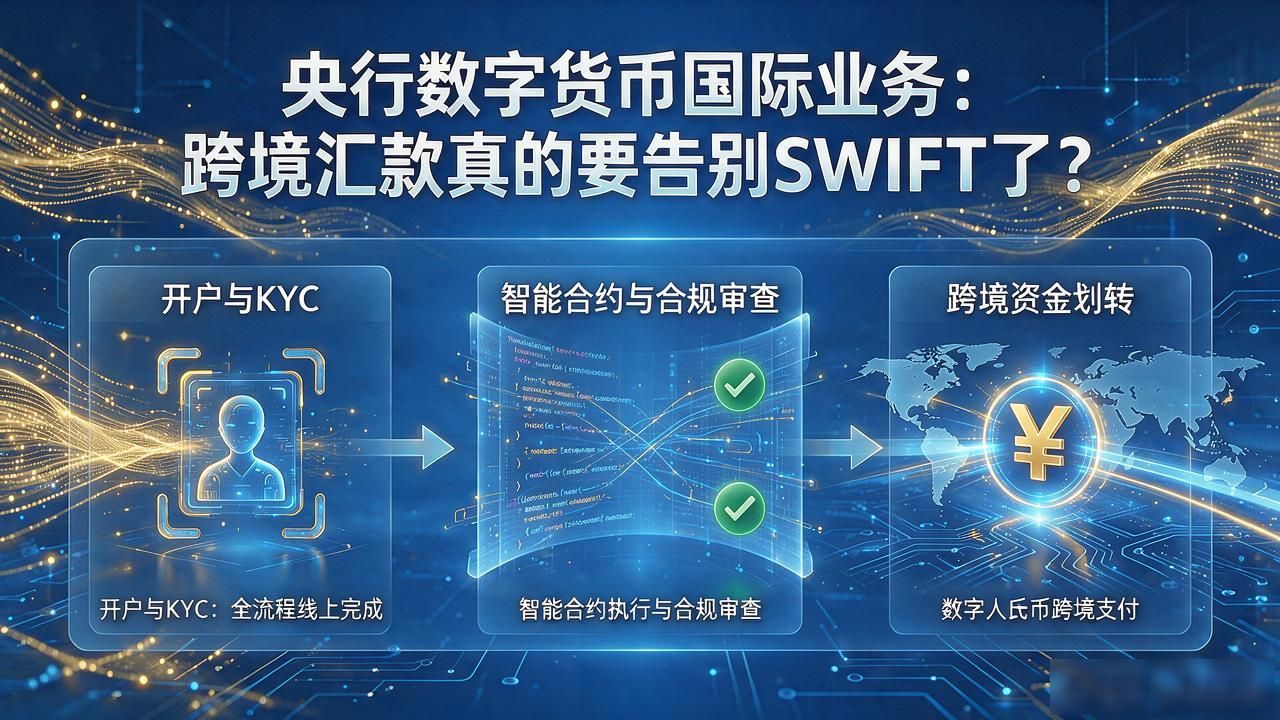
我们部门的日常操作也在跟着变。以前天天盯SWIFT MT103报文,现在要同步维护CBDC通道的智能合约参数,合规审查从"事后抽查"变成"事前嵌入"。去年给一家东盟建材出口商做数字人民币跨境结算,从开户、KYC到资金划转全程线上完成,没碰过一张纸质单据。
难点依然不少。各国CBDC的接口标准尚未完全统一,清算网络的碎片化让通用性打了折扣央行数字货币国际业务,再叠加反洗钱、外汇管制、数据主权这些合规红线,跨境CBDC的落地速度远不如国内单币种场景。我们内部测算过央行数字货币国际业务:跨境汇款真的要告别SWIFT了?,真正能跑通全流程的试点货币对,目前不超过十组。
你所在的行业,跨境结算还在靠SWIFT硬扛吗,还是已经接上了数字货币的通道?
