现金还会消失吗?数字人民币推广后,未来数字货币趋势一文讲透
我在这条线上蹲了十三年,从央行数字货币的实验室到街头商户的收款码,看得够多了。数字人民币不是实验室里的玩具,它正在改写整个支付规则,而这件事远没有结束。
2024到2026年,数字人民币试点从26个城市扩到全国大部分省份,个人钱包开户量突破7亿。关键变化已经不是"能不能用"数字化货币趋势,而是"必须用"——社保发放、税费缴纳、部分就业补贴已经绑定数字人民币通道。这不是鼓励现金还会消失吗?数字人民币推广后,未来数字货币趋势一文讲透,是基础设施层面的强制切换。
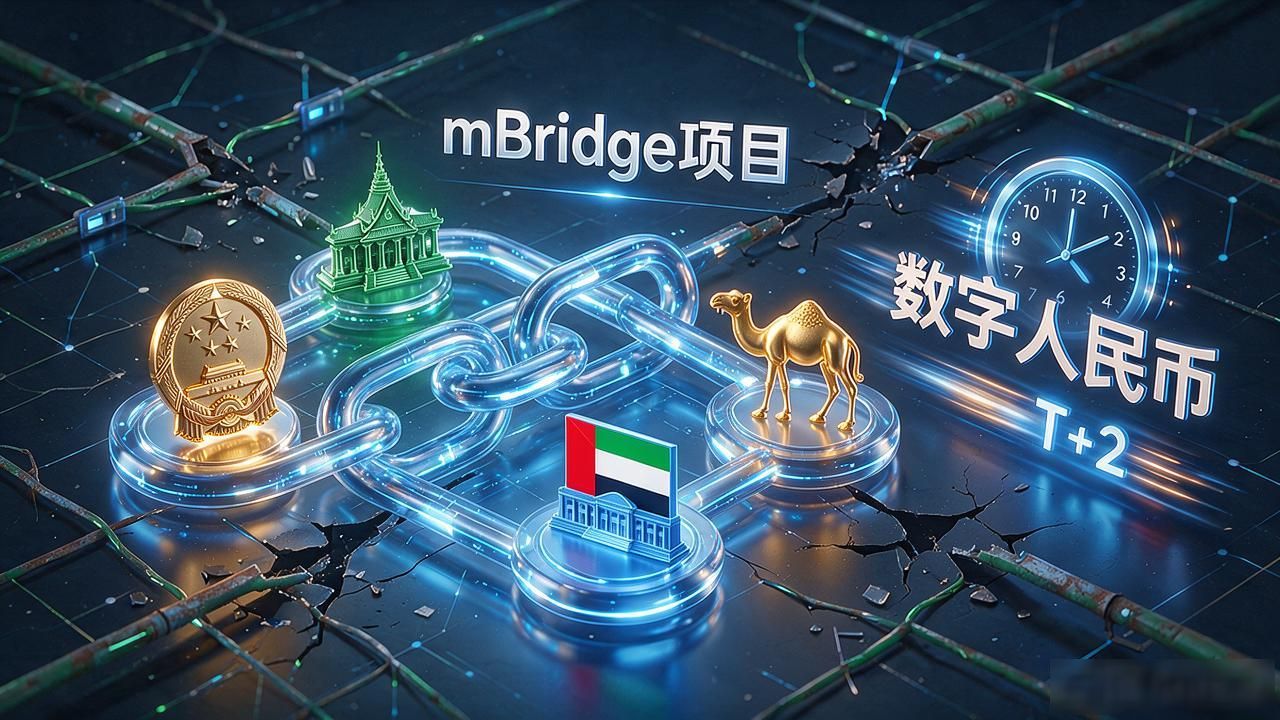
跨境支付这块,很多人还没注意到。mBridge项目把中国、泰国、阿联酋、巴林的央行连到同一个链上平台,清算时间从T+2压到几秒。SWIFT体系跑了几十年,数字人民币跨境通道一旦真正成熟,美元结算体系的裂缝就不再是预测,而是进行时。
对企业而言,真正的影响落在供应链金融上。去年我见过一家汽车零配件厂商,应收账款从90天硬压到3天,靠的是数字人民币的智能合约自动分账。资金周转率直接提了一倍,这比降利率实在得多。中小企业最缺的从来不是贷款额度,是回款速度。
普通人该关心什么?不是要不要去注册钱包——它早就躺在你手机里了。真正该留意的是:你的工资、房租、水电缴费,会不会在某个节点默认走数字通道。货币形态正在变,你的财务习惯也得跟着动,别等规则切完了才反应过来。
