陈平拆解央行数字货币:数字人民币真能取代现金吗
数字人民币不是简单的电子钱包,它是央行直接负债,和纸质人民币享受同等法律地位,花出去的钱受国家信用背书。过去几年我反复强调解码央行数字货币陈平,理解这件事的关键不在于技术有多炫酷,而在于它重新划定了货币流通的边界。对普通人来说,支付环节里那些中间机构的"黑箱",正在被一层层打开。
技术上,它走的是双层运营架构——央行发行给商业银行,商业银行再面向公众发放。这不是搞"去中介化",恰恰相反,它保留了整个银行体系的信用基础设施。离线支付能力是我最看重的一点,断网环境下两方手机碰一下就能完成交易,这在应急场景、偏远地区是刚需。
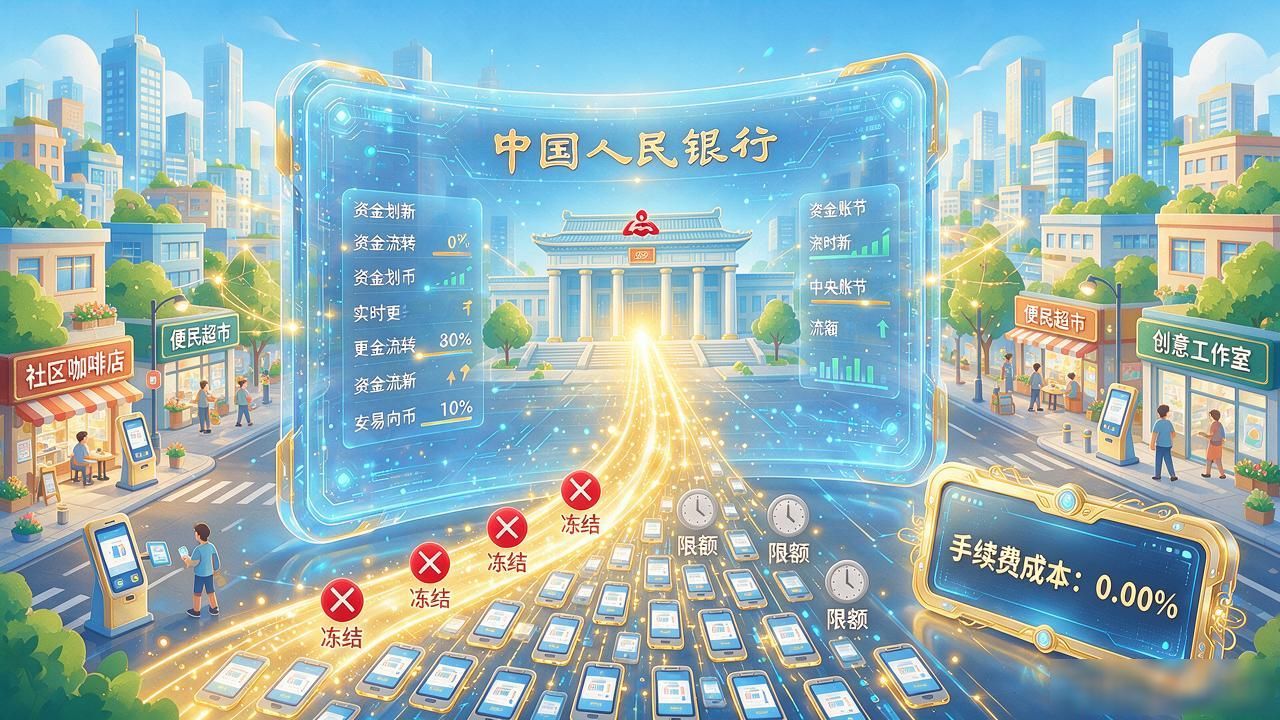
落到钱包里,变化是实实在在的。刷地铁、交学费、领社保补贴,匿名小额支付的体验和微信支付宝没有本质区别,但底层逻辑完全不同——钱是直接从央行的账本上划走的,不存在平台冻结、限额、清结算延迟。对小微商户而言,手续费成本被压缩到接近零,这才是真正的普惠。
争议始终存在,最敏感的就是隐私。制度上采用"可控匿名"设计,商户只能看到收款事实,交易明细归央行且受法律严格约束,不会被随意调取或用于商业目的。跨境层面,数字人民币已跑出贸易结算试点陈平拆解央行数字货币:数字人民币真能取代现金吗,给中小企业多一条不依赖SWIFT的支付通道。这件事最终的落点,是货币主权真正回到每一个真实使用场景里。
